

不動産業を開業するには?必要な資格・資金・手順と失敗を防ぐ準備
開業・独立
目次
不動産業を開業するには、扱う業務を決めたうえで、必要な免許・人員・事務所・資金をそろえ、営業を始められる状態を整えます。売買や賃貸の仲介を行う場合、個人の資格である「宅地建物取引士」と、事業者が取得する「宅地建物取引業免許」は別に考える必要があります。
また、免許を取得するまでの準備だけでは十分ではありません。最初の顧客をどう集めるか、契約・入金まで資金が持つか、一人でも顧客への連絡や物件提案を回せるかを、開業前に具体化することが重要です。
この記事では、売買・賃貸仲介を中心に、開業に必要な条件、資金の見積もり方、8段階の手順を解説します。自宅・一人・未経験での開業を考える方に向けた確認事項も整理しました。
開業後は、問い合わせへの返信、物件提案、追客、顧客情報の管理を並行して進めることになります。Faciloは、物件提案や顧客管理を支援するサービスを提供しています。準備段階から、どの作業をシステムに任せるか考えてみませんか。
不動産業の開業に必要なものを最初に整理する
不動産業の開業準備は、「どの業務を行うか」を決めるところから始まります。不動産を扱う仕事でも、仲介、買取再販、自分が所有する物件の賃貸、賃貸管理では、収益の生まれ方と必要な手続きが異なります。
業務によって必要な免許・登録が異なる
不動産の売買・交換を自ら業として行う場合や、他人の不動産の売買・交換・貸借を代理・媒介する場合は、原則として宅地建物取引業に当たり、免許が必要です。一方、自分が所有する物件を貸す行為だけであれば、通常は宅地建物取引業には当たりません。宅建業の範囲は、事業の実態を踏まえて確認します。宅地建物取引業法
開業する業務 | 主な収入 | 開業前に確認すること |
|---|---|---|
売買・賃貸仲介 | 成約に伴う仲介手数料など | 宅建業免許、専任宅建士、事務所、保証の手続き |
買取再販 | 仕入れた物件の販売収入 | 宅建業免許に加え、仕入資金、改修費、販売までの保有費用 |
自己所有物件の賃貸 | 賃料など | 物件取得・修繕・借入返済、賃貸人としての義務。仲介業を兼ねる場合は別途確認 |
他人の賃貸住宅の管理 | 管理受託料など | 管理内容・戸数に応じた登録等。仲介を行う場合は宅建業免許も確認 |
賃貸住宅管理業では、自己所有分を除く管理戸数が200戸以上の場合、賃貸住宅管理業の登録が義務づけられています。宅建業免許を持っているだけで、管理業の登録も済むわけではありません。国土交通省「賃貸住宅管理業の登録」
最初からすべての業務を扱おうとすると、資金も準備も膨らみます。「売買仲介を中心にする」「賃貸仲介から始め、管理受託を増やす」といった主軸を決め、付随する業務を後から整理しましょう。
「宅建士の資格」と「宅建業免許」は別のもの
宅建士は個人の資格で、重要事項説明などの業務を担います。宅建業免許は、個人事業主や法人が宅建業を営むための免許です。宅建士の試験に合格しただけで、不動産会社を開いて仲介営業を始められるわけではありません。
代表者本人が宅建士でなくても、要件を満たす専任宅建士を置くなど、事業者として必要な条件を整えれば開業を目指せます。ただし、一人で宅建業を営む場合は、自分が専任宅建士を担える状態にする必要があります。「資格を持つ知人の名前を借りる」といった方法は認められません。
開業前に確認する7つの項目
準備の抜けを防ぐには、次の項目を一つずつ具体化します。未確定の項目があっても、確認先・担当者・判断期限を決めれば、次に動くべきことが明確になります。
項目 | 開業前に決めておく内容 |
|---|---|
事業の主軸 | 業態、対象顧客、商圏、提供する価値 |
事業の形 | 個人事業か法人か、独立ブランドかフランチャイズか |
免許・人員 | 申請先、専任宅建士、業務を担う人数 |
事務所 | 免許要件、利用契約、設備、開業までの賃料負担 |
資金 | 初期支出、運転資金、生活費、調達方法 |
集客と営業 | 最初の見込み客、問い合わせ対応、提案・追客の方法 |
管理体制 | 契約・顧客情報、帳簿、税務、情報管理、相談先 |
業態・事業形態・商圏を決める
開業資金や必要な設備は、事業計画によって変わります。事務所探しを先に進める前に、何で売上をつくるかを決めましょう。「不動産会社を開く」という計画を、「どの顧客の、どの相談に応える会社か」まで具体化することが大切です。
売買仲介・賃貸仲介・管理・買取再販の違い
売買仲介は、契約成立による収入を見込む事業です。問い合わせから契約・決済までの期間を考え、入金前の広告費や人件費を用意します。売上単価だけでなく、案件が止まった場合の影響も確認します。
賃貸仲介も成約に伴って収入が生まれます。「賃貸だから毎月同じ収入が入る」とは限りません。地域・物件・顧客層による繁閑や、物件確認・案内にかかる時間を踏まえて計画します。
管理受託は、契約に基づく管理料を継続的に得られる一方、入居者対応、修繕手配、オーナーへの報告などの体制が必要です。管理戸数だけを目標にすると、対応負荷や採算を見落とすことがあります。
買取再販は、物件の仕入れ・改修・販売を自社で担います。売却価格と仕入価格の差だけでなく、取得・保有・改修・販売に伴う費用、売れるまでの期間を見込みます。仲介と同じ運転資金の考え方で始めるのは避けましょう。
個人事業と法人は、費用だけで決めない
個人事業と法人では、設立手続き、会計・税務、社会保険、意思決定の仕組みなどが異なります。法人には設立・維持に伴う負担があるため、信用面への期待だけで選ばず、取引先や採用計画も含めて判断します。
比較項目 | 個人事業 | 法人での開業 |
|---|---|---|
事業・免許の主体 | 事業主本人が営み、個人として免許を受ける | 設立した会社等が営み、法人として免許を受ける |
開始時の手続き | 会社の設立登記は行わず、個人の開業届等を確認する | 会社設立の登記や法人設立届等の準備が必要になる |
会計・所得の整理 | 個人の事業収入・必要経費を記録し、所得を計算する | 法人の決算と、経営者個人の役員報酬等を分けて扱う |
途中で形を変える場合 | 法人化すると、免許や契約を法人へ切り替える手続きが必要 | 代表者・役員等を変更する場合も、登記や免許関係の届出等を確認する |
税務上必要な届出も異なります。国税庁「個人で事業を始めたとき/法人を設立したとき」を確認し、設立・維持費、採用、共同経営、取引先の条件を合わせて比べましょう。税負担や社会保険の有利不利は、事業の規模・利益・報酬等の条件によって変わるため、どちらが一律に得とはいえません。
個人から法人に変える場合も、宅建業免許を単純に名義変更して引き継げると考えず、免許申請を含む手続きと営業の切り替え時期を確認します。最初の形を決める際は、税理士等にも資金計画を見てもらうと検討しやすくなります。
フランチャイズに加盟する場合は、看板や業務支援だけでなく、加盟金、継続費用、商圏の制限、指定システム、退会時の条件まで確認します。集客のすべてを本部が担う前提ではなく、自社で必要な営業活動を見積もります。 独立の選択肢や準備は、不動産仲介で独立する際のポイントでも解説しています。
商圏は「詳しい地域」から、顧客の課題まで絞る
商圏調査では、取引件数の大小だけでなく、想定顧客がどのような相談先を必要としているかを考えます。地域の物件供給、競合の得意分野、問い合わせにつながる媒体、現地へ移動する時間などを確認しましょう。
例えば、初めて住宅を買う人を支援する会社と、住み替えで売却と購入を同時に進める人を支援する会社では、説明すべきことや必要な連携先が異なります。顧客像を絞ることで、サイトに載せる情報、相談の受け方、準備する提案資料も決めやすくなります。
開業前に考えた強みは、実際の相談で確かめていきます。「地域密着」「丁寧な対応」だけで終わらせず、誰に何をどこまで提供するのかを言葉にしておきましょう。
売買仲介と賃貸仲介では、提案する物件も、お客様への連絡の流れも異なります。自社の業務に必要な機能を選ぶ材料として、サービス資料を確認できます。
宅建業免許・専任宅建士・事務所の要件を確認する
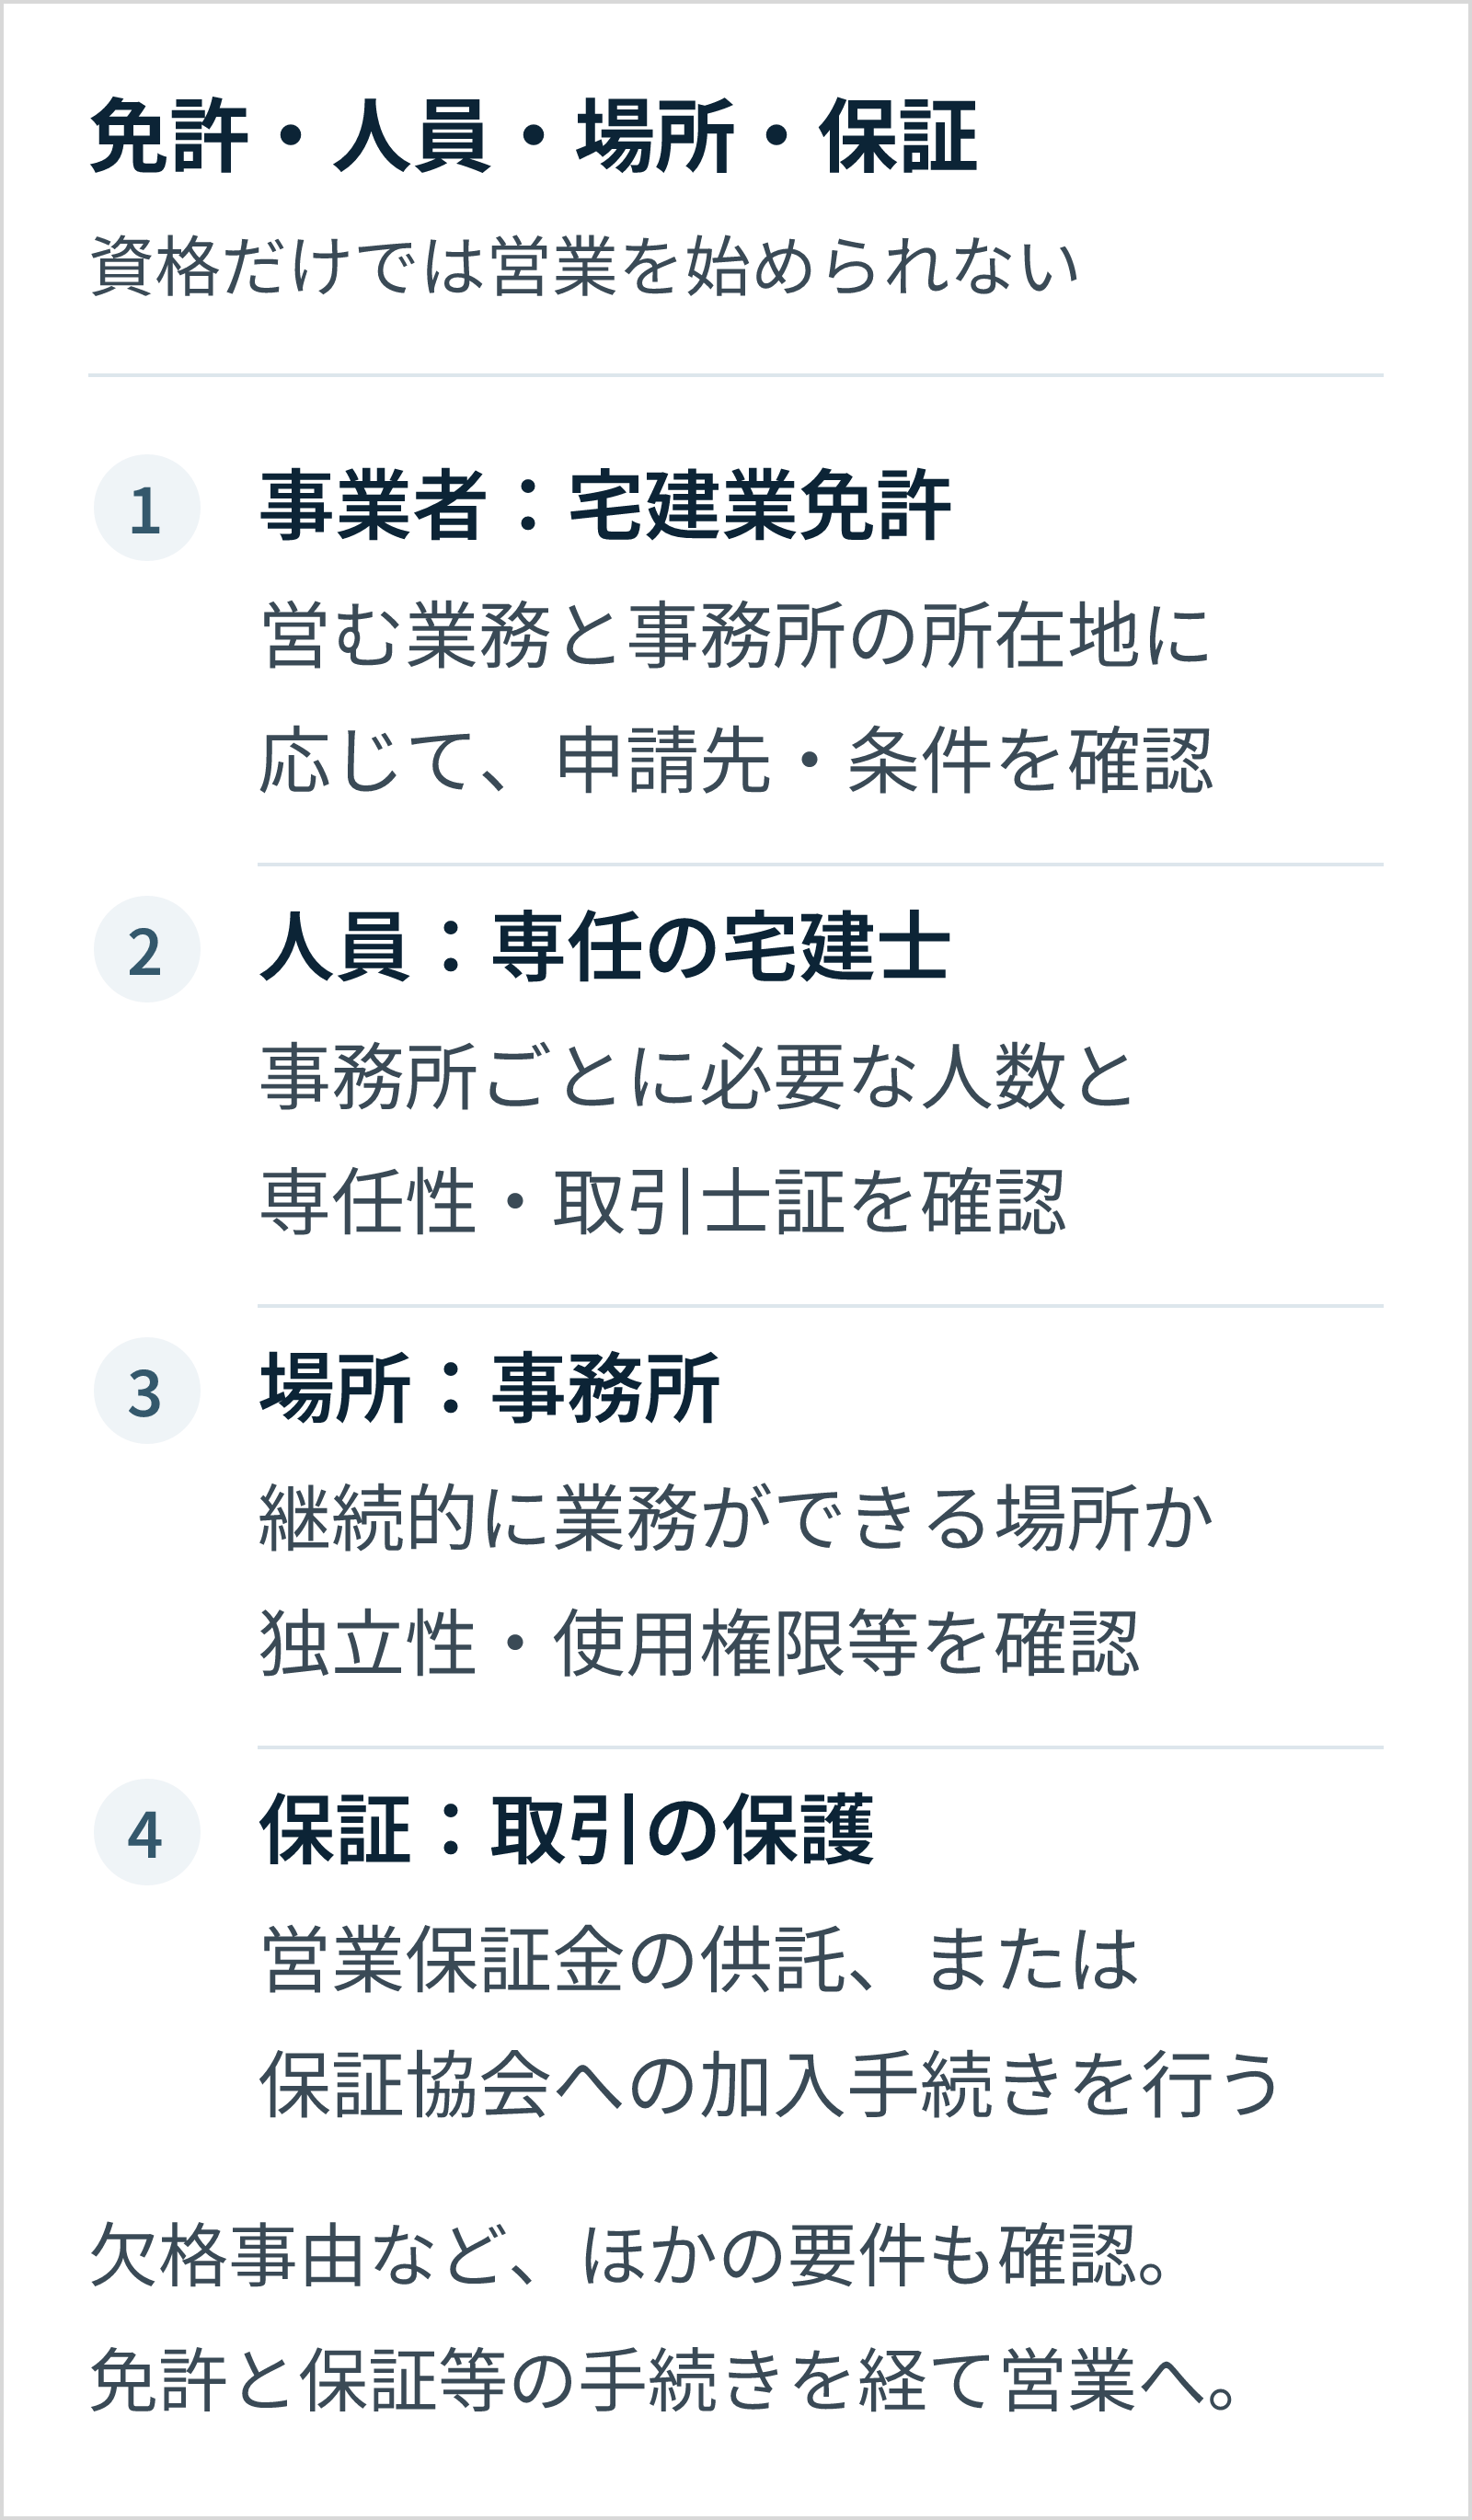
宅建業の開業では、免許申請書を用意するだけでなく、人員と事務所を要件に合う状態にする必要があります。事務所の契約や採用を確定する前に、免許行政庁の現行の手引で確認しましょう。全国共通の法令に加え、申請先で必要な資料や事前相談の扱いも確認します。
申請者本人や法人の役員等について、宅建業法第5条の欠格事由に該当しないかも確認が必要です。対象となる人や条件は現行の手引で確認し、疑問があれば申請窓口へ相談しましょう。宅地建物取引業法第5条
免許の取得を具体的に進める段階では、申請先の現行案内を確認します。宅建業免許で、資格との違い、取得要件、費用・手続きと営業開始前の確認をまとめています。
知事免許と大臣免許は「事務所の所在地」で分かれる
一つの都道府県内にのみ事務所を設置する場合は都道府県知事免許、二つ以上の都道府県に事務所を設置する場合は国土交通大臣免許が必要です。取引する物件の所在地で区別するものではなく、知事免許だから他県の物件を扱えない、ということではありません。
個人事業で申請するか法人で申請するかも、書類の準備に影響します。法人で開業するなら、会社設立、事務所の使用権限、人員の確定と、免許申請の順序を合わせて進めます。大臣免許の申請経路も変更されているため、過去の解説にある提出先をそのまま使わず、現在の申請案内に従ってください。東京都「宅地建物取引業免許申請」
専任宅建士は、事務所ごとに必要な人数を確保する
宅建業を営む事務所には、宅建業の業務に従事する者5人につき1人以上の、成年者である専任宅建士を置く必要があります。1〜5人なら1人以上、6〜10人なら2人以上という考え方です。全社の合計人数だけで判断せず、事務所ごとに確認します。宅地建物取引業法第31条の3
専任宅建士には、原則として事務所に常勤し、宅建業の業務に専従することが求められます。試験合格だけでなく、資格登録や有効な宅地建物取引士証も必要です。他の仕事との兼務を予定している場合は、勤務実態を踏まえて申請先に確認します。
代表者が資格を持たず宅建士を採用する場合は、入社日と申請時期を合わせます。採用予定だけで準備を進めると、入社延期・辞退で全体の日程が動くことがあります。採用後も、その人が辞めた場合の業務継続に備えておくことが必要です。
自宅・シェアオフィスは、物件ごとに適否を確かめる
事務所には、継続して業務を行える施設としての実態や、独立性、使用する権限などが求められます。住所だけを借りれば足りるわけではありません。
自宅の一部を使う場合は、住居部分と事務所部分の区分、出入りの動線、業務に必要なスペースなどを確認します。シェアオフィスでも、専用区画、契約内容、他の利用者との区分などによって判断が変わります。「自宅なら必ず可能」「シェアオフィスは一律不可」と決めつけず、候補物件の図面や契約案を持って相談しましょう。東京都「免許のあらまし」
事務所契約では、宅建業の営業所として使用できるか、看板を設置できるか、必要な工事が可能かも確認します。契約してから免許要件に合わないと分かると、賃料や改修費が無駄になるおそれがあります。
営業保証金の供託か、保証協会への加入かを選ぶ
宅建業を始めるには、取引相手の保護のための保証に関する手続きが必要です。主な方法は、自ら営業保証金を供託する方法と、宅地建物取引業保証協会に加入する方法です。
方法 | 法定の金額 | 別に確認する費用・手続き |
|---|---|---|
営業保証金を供託する | 主たる事務所1,000万円、その他の事務所1か所につき500万円 | 供託と免許行政庁への届出等。供託したお金は運転資金に使えない |
保証協会に加入する | 弁済業務保証金分担金は本店60万円、支店等1か所につき30万円 | 入会金・会費などは別途。加入審査、支払時期、営業開始までの手順を確認 |
保証協会を利用する場合でも、60万円だけで開業できるという意味ではありません。実際に必要な加入関連費用は、所在地の協会に見積もりを確認します。免許を受けた後も、選んだ方法に応じた手続きを終えるまで営業を開始しないようにしましょう。東京都「免許後の手続き」
事務所や人員の要件と併せて、営業を回すための仕組みも準備しておきたいところです。物件提案・顧客管理で任せられる作業を確認すると、開業後に必要な運用を考えやすくなります。
開業資金は「初期支出・運転資金・生活費」に分けて見積もる
不動産業の開業資金は、業態、事務所、人員、保証の方法によって大きく変わります。根拠のない最低額を目安にするより、自分の計画に必要な支払いを積み上げる方が判断に役立ちます。
開業に必要なお金は、営業開始までの支出に加えて、売上が入金されるまでの運転資金と、経営者の生活費まで含めて考えます。
初期支出の見積もりから抜けやすいもの
区分 | 主な項目 | 見落としやすい点 |
|---|---|---|
設立・免許 | 法人設立、申請手数料、証明書、専門家への依頼 | 個人・法人、申請先、依頼範囲で変わる |
事務所 | 保証金・敷金、礼金、仲介手数料、前払い賃料、内装・看板 | 営業開始前にも賃料が発生する |
保証関係 | 営業保証金、または保証協会関連費用 | 分担金以外の入会金・会費、支払時期を確認 |
設備・備品 | PC、通信、机・椅子、複合機、収納、名刺等 | 初期購入と月額契約を分ける |
集客 | Webサイト、広告、媒体掲載、写真・原稿制作 | 初期制作後の更新・掲載費も必要 |
業務環境 | 物件情報、顧客管理、提案、会計等のシステム | 初期設定、月額料金、人数追加、契約期間を確認 |
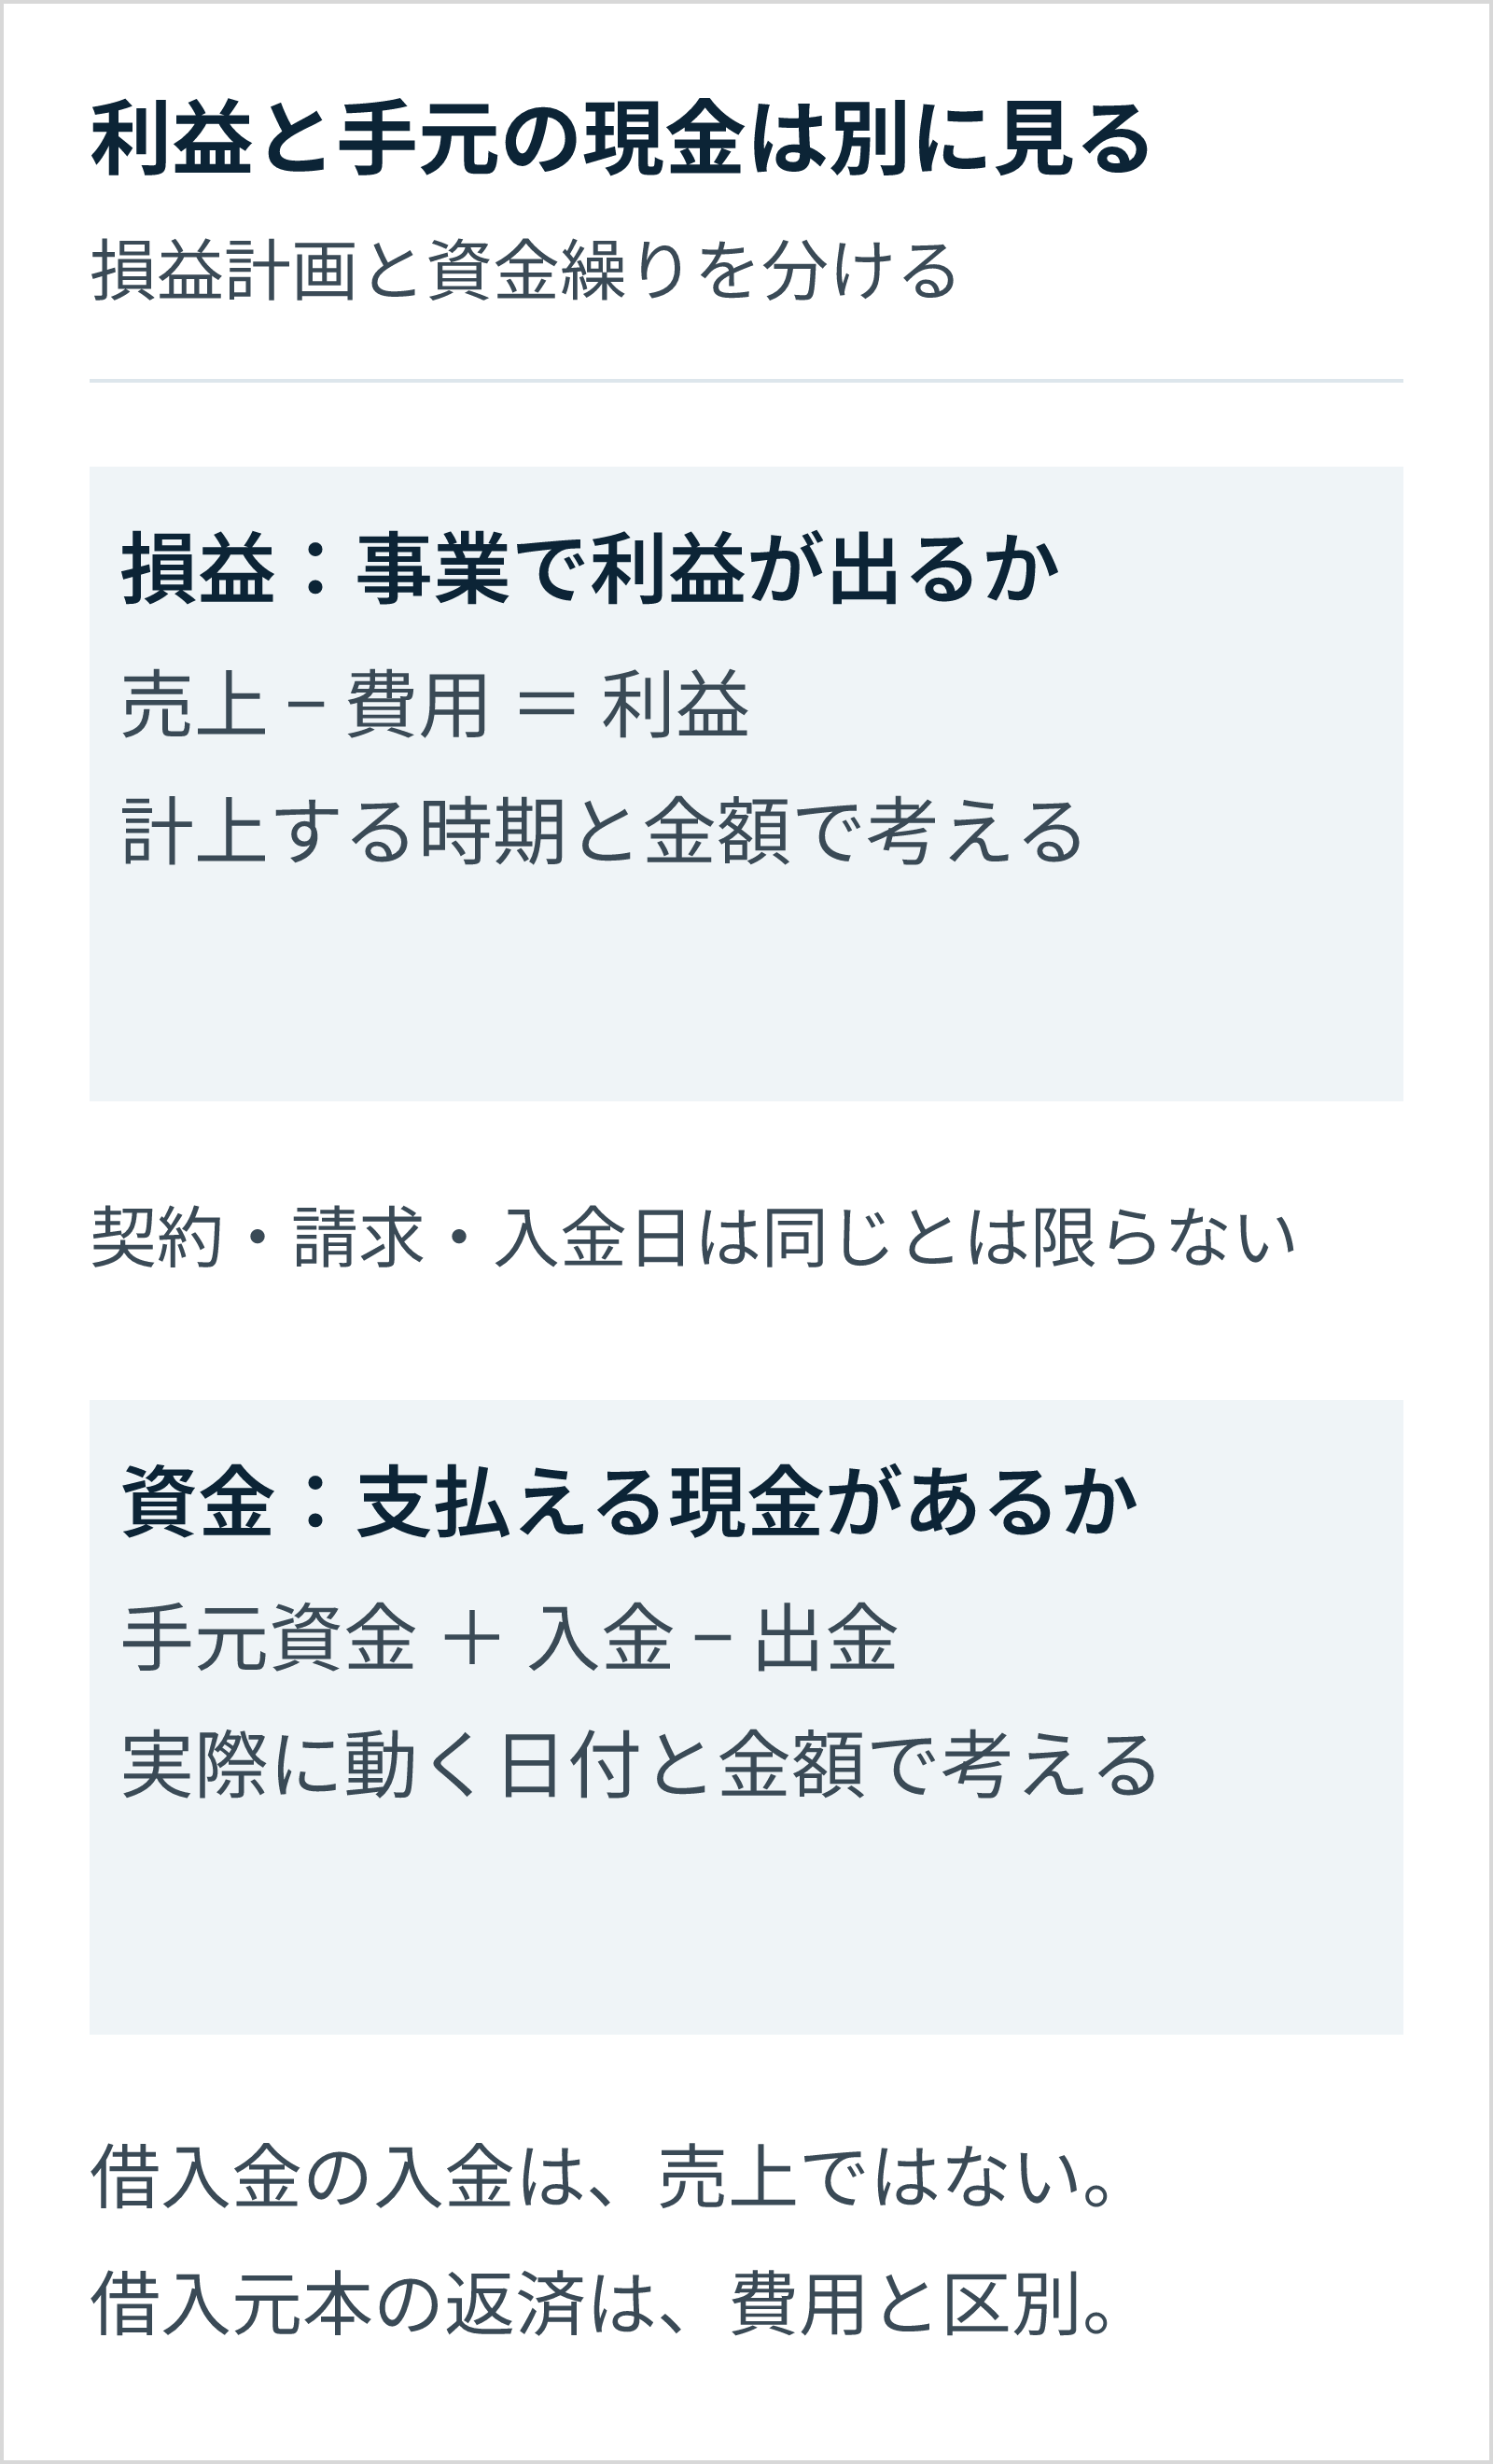
供託金や返還される予定の敷金は、資金を用意する必要があっても、その全額が直ちに損益上の費用になるとは限りません。資金計画は「いつ、いくら現金が出ていくか」、損益計画は「どの期間の収益・費用か」を分けてつくります。
また、法人の資本金を初期支出に上乗せして二重計上しないようにしましょう。資本金として入れた現金を、その後の事業の支払いに使う計画なら、資金の調達側と支出側に分けて記載します。
月々の固定支出と、経営者の生活費を分ける
運転資金には、賃料、人件費、通信費、システム料金、広告費などを見込みます。案件に応じて発生する交通費や外注費も、入金より先に支払う可能性があります。借入返済や税・社会保険料の支払時期も、別途資金繰りに反映します。
個人事業の場合、事業用のお金と生活費が同じ口座に混ざると、資金が減った理由を追いにくくなります。生活に必要な金額を先に決め、事業に使える資金と分けて把握しましょう。法人でも、会社の資金と経営者個人のお金は分けて管理します。
条件を置いた開業資金の試算例
次の表は、一人・1事務所で仲介業を始め、保証協会を利用する想定の架空例です。相場や最低必要額を示すものではありません。初期支出と月々の支出には実際の支払額を置く想定で、税・保険料等は別枠です。
資金の区分 | 仮定 | 用意する金額 |
|---|---|---|
開業までの初期支出 | 事務所80万円、保証協会関連130万円、設立・申請等30万円、設備・サイト等60万円 | 300万円 |
事業の運転資金 | 月35万円を6か月分確保 | 210万円 |
経営者の生活費 | 月25万円を6か月分確保 | 150万円 |
小計 | 上記3項目の合計 | 660万円 |
別に見積もるもの | 税・社会保険料、借入返済、追加工事、想定外の支出等 | 個別に加算 |
この例の130万円は保証協会の実際の見積額ではなく、計算用の仮定です。6か月も必ず十分という基準ではありません。見込み客の有無、契約・入金までの長さ、家族の収入などに合わせて期間を変えます。事業支出35万円と生活費25万円の合計60万円に対して、入金がない期間が2か月延びれば、追加で120万円が必要になる計算です。
開業後の入金を見込む場合も、予定どおり成約するケースだけでなく、入金が遅れるケースで残高を確認します。費用項目をさらに細かく整理したい方は、不動産業の開業費用についての記事も参考にしてください。
融資・補助金は、入金の時期まで確認する
融資を検討する場合は、自己資金、資金の使い道、売上の根拠、返済計画を整理します。日本政策金融公庫の創業向け融資なども選択肢になりますが、審査があり、希望額を必ず借りられるものではありません。事務所や設備の見積もりを用意して、支払期限に間に合うか相談しましょう。日本政策金融公庫「新規開業・スタートアップ支援資金」
補助金は、対象経費、申請期間、審査、支出可能な時期などの条件が制度ごとに異なります。原則として、支出・事業実施後の精算払いとなるため、採択されたらすぐ開業資金を受け取れると考えないことが重要です。交付決定前の契約・発注が対象外になる場合もあります。中小企業庁「補助金の基本」
資金が足りない場合は、借入だけで埋めるのではなく、事務所の規模、広告出稿の順序、採用時期、設備購入の優先順位を見直します。ただし、免許や人員などの必須条件を省いて支出を減らすことはできません。
システム費用も、開業後に毎月発生する支出の一つです。人数と予定する業務を伝えて、資金計画に組み込める費用を確認しておきましょう。
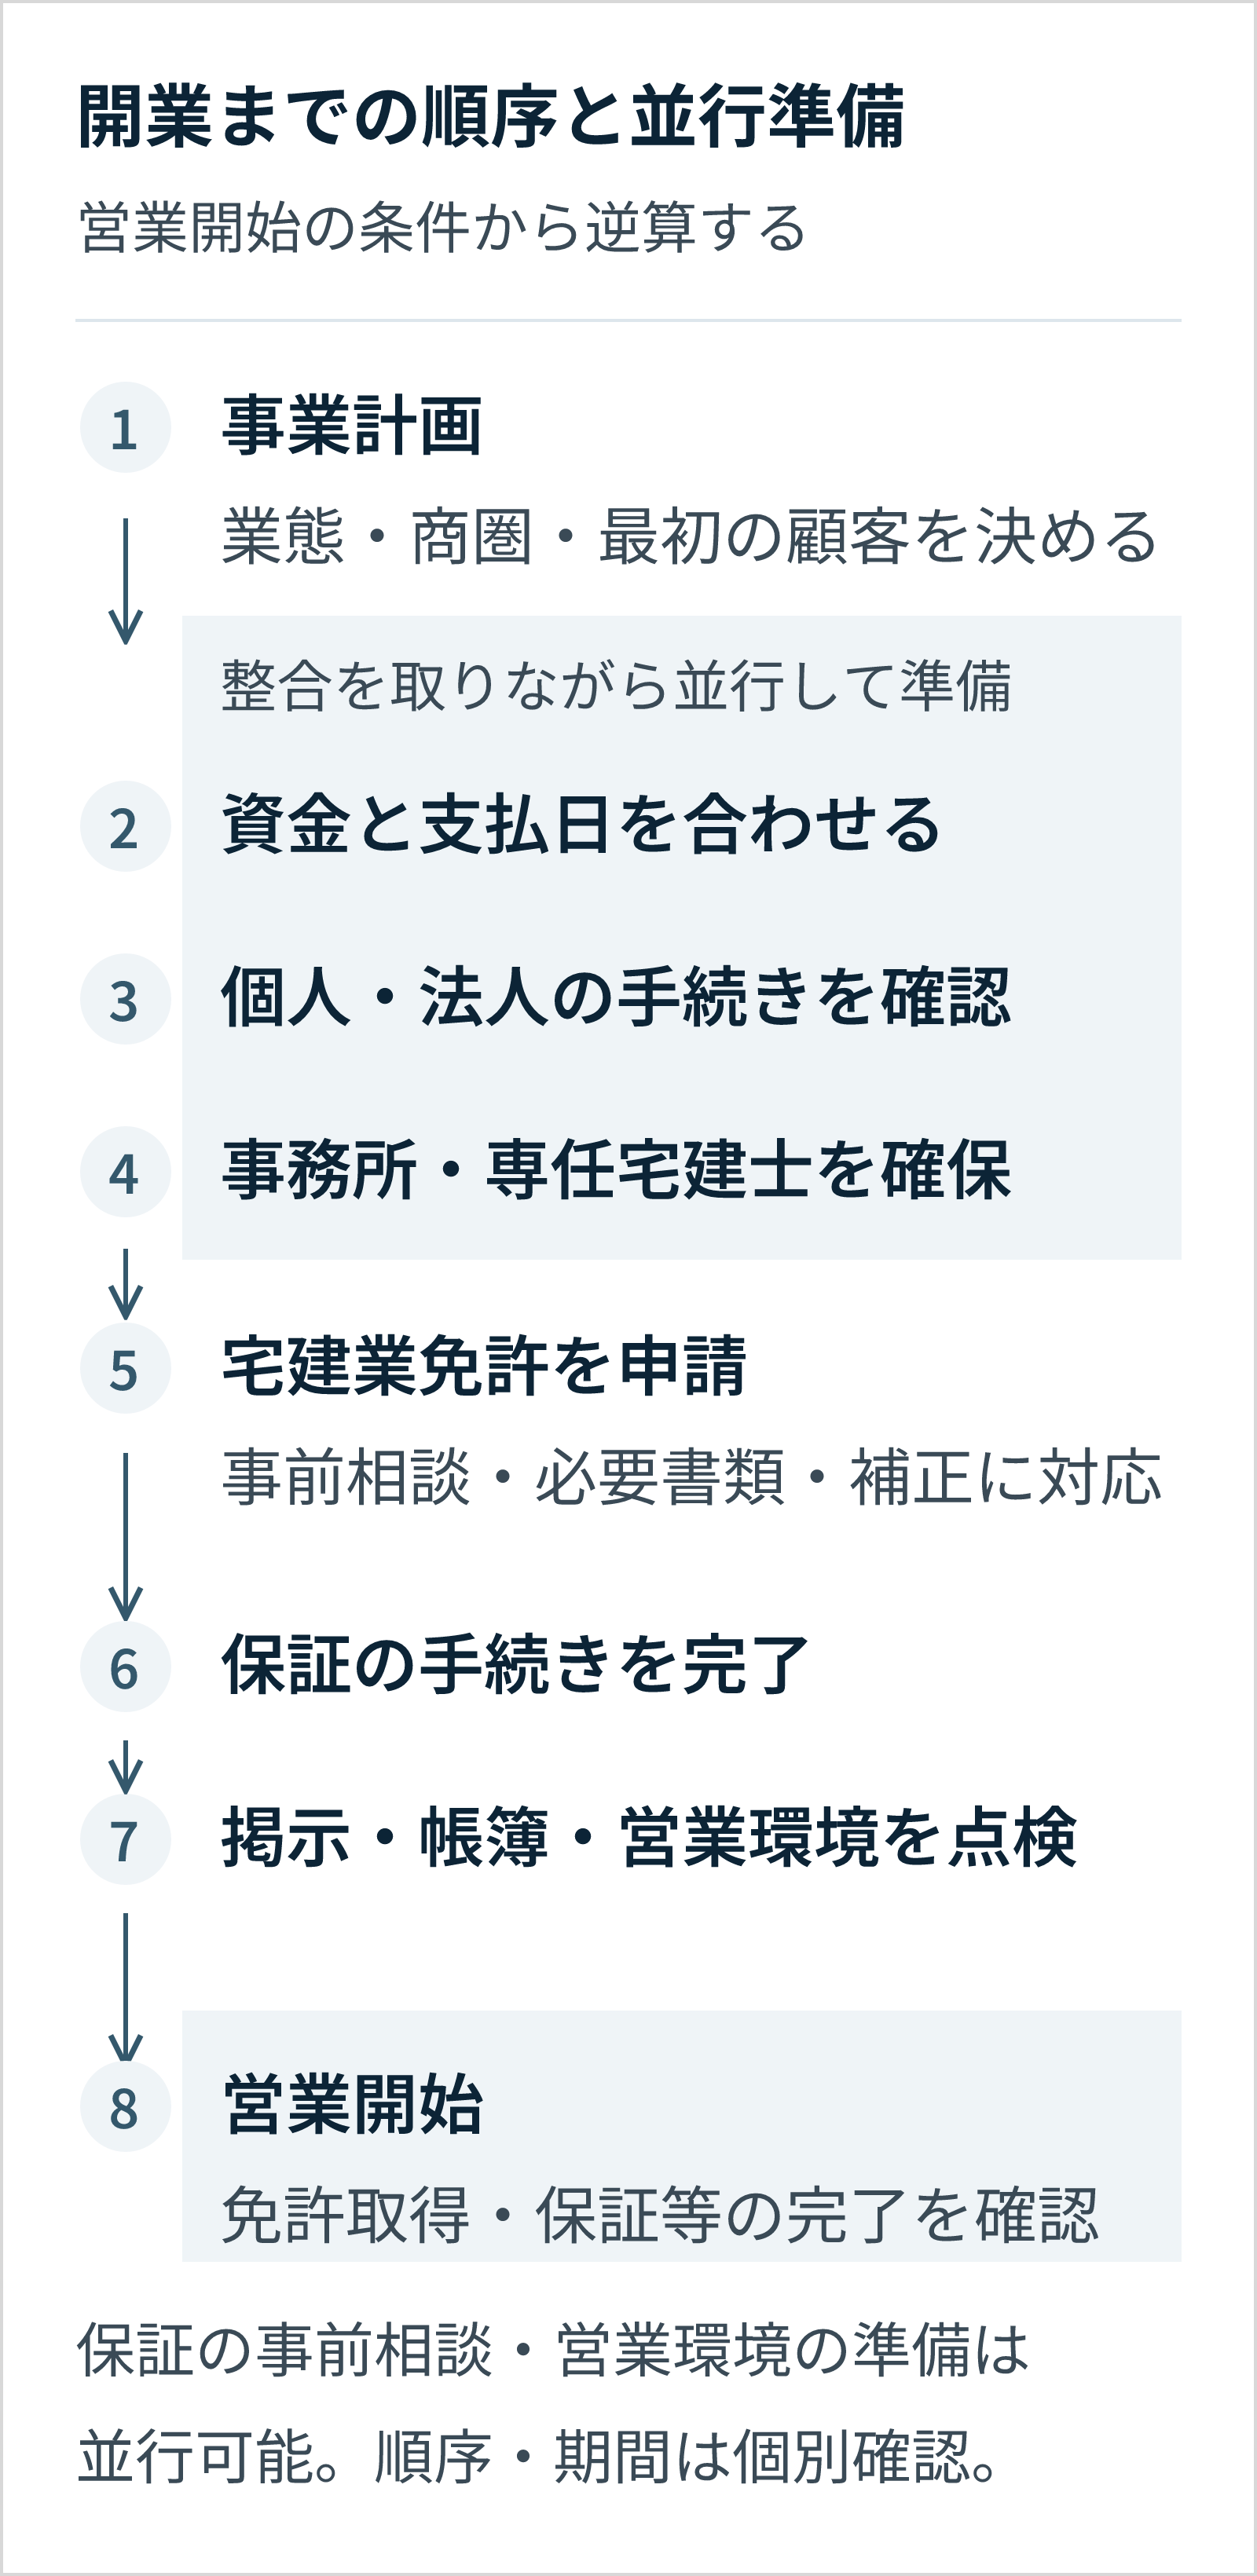
不動産業を開業するまでの8つの手順
開業準備では、独立して進められる作業と、前の作業が終わらないと進められない作業があります。開業日から逆算する際は、免許の審査だけでなく、事務所・人員の確定と保証の手続きまで含めて予定を組みます。
手順 | 主な作業 | 次へ進む前の確認 |
|---|---|---|
1. 事業計画をつくる | 業態、商圏、顧客、収益の仕組みを決める | 初回成約・入金までの見通しがあるか |
2. 資金計画・調達を進める | 初期支出・運転資金・生活費を積み上げる | 支払期限より前に資金を確保できるか |
3. 事業主体を整える | 個人・法人を決め、必要な設立・税務手続きを確認する | 免許の申請主体と契約名義が整うか |
4. 事務所と人員を確保する | 候補物件の要件確認、契約、専任宅建士の確保 | 図面・勤務実態・必要資料がそろうか |
5. 宅建業免許を申請する | 申請書類を提出し、補正等に対応する | 申請先・現行様式・審査予定を確認したか |
6. 保証の手続きを行う | 供託・届出等、または保証協会の加入手続きを進める | 営業開始に必要な手続きが完了したか |
7. 営業開始の準備を点検する | 掲示・備付書類、契約書式、会計・情報管理を整える | 実際に案件を受けられる状態か |
8. 集客・営業を開始する | 問い合わせ受付、提案、追客、案件管理を動かす | 誰が何をいつ行うかが決まっているか |
1. 数字と行動をつなげた事業計画をつくる
売上目標は、成約件数と1件あたりの収入に分けて考えます。ただし、事業計画書に売上目標を書くだけでは、見込み客の獲得にはつながりません。紹介、地域のつながり、Webサイト、媒体掲載など、どこから相談が来る想定なのかを書き出します。
開業前から相談を受ける見込みがあっても、必ず成約するとは限りません。相談の段階、希望時期、物件の条件を整理し、確定していない売上と契約済みの売上を分けましょう。経験者は過去の勤務先の実績をそのまま自社の数字とせず、看板・媒体・同僚の支援がなくなった場合にも成立するか確認します。
2. 見積もりを取り、資金調達と支払日を合わせる
事務所、保証協会、設備、広告、システムなどの見積もりを集めます。「おそらくこの程度」で置いた数字を残さず、契約金、初期費用、月額料金、更新費用を分けて確認します。
融資を受ける場合は、審査と入金までの予定を踏まえて契約時期を調整します。入金が遅れたときに何を延期できるかも決めておくと、支払期限直前に無理な判断をしにくくなります。資金調達の目処が立たない段階で、解約しにくい契約を重ねないようにしましょう。
3. 個人・法人の手続きを確認する
法人の場合は、会社設立を進め、登記事項や事業目的、代表者、所在地などを免許申請と整合させます。個人の場合も、税務・会計の準備は必要です。口座、記帳方法、証憑の保管、給与を支払う場合の届出などを整理します。
2026年1月1日以後に個人で事業を始めた場合、開業届の提出期限は、その年分の所得税の確定申告期限です。過去の解説にある「開業から1か月以内」とは異なります。一方、青色申告承認申請は別の期限で、原則その年の3月15日まで、1月16日以後に新たに開業した場合は開業日から2か月以内です。開業届の期限だけを見て、青色申告の申請を後回しにしないようにしてください。国税庁「個人で事業を始めたとき」
法人・個人、雇用の有無、課税関係によって必要な届出は変わります。判断が分かれる部分は、税務署や税理士に計画段階で相談します。
4. 事務所と専任宅建士を確定する
候補物件の図面・写真・契約条件を確認し、免許要件に合う見通しを立ててから契約を進めます。内装工事や通信回線の開通も、申請・営業開始予定と合わせて手配します。
専任宅建士を採用する場合は、資格・取引士証の有効性、勤務開始日、他の業務との兼務状況を確認します。人数要件を満たすだけでなく、実際に重要事項説明や書面の確認を行える体制にしましょう。
5. 現行の案内に沿って宅建業免許を申請する
必要な書類は、申請する事業者や申請先によって確認します。証明書の取得、事務所資料、人員関係の資料をそろえ、不明点は提出前に相談しておくと手戻りを減らせます。
審査期間は全国一律ではありません。例えば、東京都の案内では、書類受付後、補正期間を含めて約30〜60日とされています。これは開業準備全体の所要期間ではなく、他の自治体にもそのまま当てはまる数字ではありません。東京都「免許申請の流れ」
予定をつくる際は、書類の再提出、採用の遅れ、事務所の工事なども想定します。開業日を先に広く告知する場合も、営業開始に必要な条件を満たせるか慎重に確認しましょう。
6. 保証の手続きを終える
営業保証金を自ら供託する場合は、供託に加え、免許行政庁への所定の届出等を行います。保証協会に加入する場合は、加入審査や分担金等の支払い、協会を通じた手続きを進めます。
保証協会への事前相談など、免許審査と並行できる準備もあります。ただし、具体的な順番と必要書類は協会・申請先の案内に合わせます。免許通知を受け取った日を、そのまま営業開始可能日とみなさないことが重要です。
7. 掲示・帳簿・契約書式・情報管理を点検する
従業者証明書、従業者名簿、帳簿、業者票や報酬額表など、必要な備付け・掲示を確認します。古いひな形を流用せず、現行様式を使いましょう。契約関係の書式も、取り扱う業務と最新のルールに合わせて整えます。
併せて、事業用メール、電話、顧客情報の保存先、書類の保管場所、端末の管理、バックアップ、退職時のアクセス停止などを決めます。一人で始める場合も、誰に何を約束したか、次にいつ連絡するかが残る仕組みが必要です。
8. 問い合わせから入金までの営業を動かす
開業時点で、問い合わせが来た際の担当者、初回連絡、ヒアリング、物件提案、案内、契約・決済の流れを確認します。Webサイトが完成していても、フォームの通知先が未設定、電話を取れない、対応履歴が残らない状態では機会を逃します。
少人数であれば、休業日や外出中の連絡方法も決めておきましょう。最初から高度な運用を目指すより、「問い合わせを把握する」「次の行動を決める」「約束どおり対応する」を確実に続けられる状態にすることが先です。
開業時に決めた対応ルールも、記録する場所がばらばらだと続けにくくなります。顧客情報とメール・LINE・SMSなどの対応履歴をまとめる仕組みを、準備の一つに加えてみませんか。
最初の入金までを見越して、売上・利益・資金繰りを設計する
開業時は、初回の成約だけでなく、現金が入るまでを計画する必要があります。売上の見込み、損益上の利益、実際の口座残高は別の数字です。契約が進んでいても、入金前の支払いに耐えられなければ営業を続けにくくなります。
成約件数と収入単価を置き、必要な活動へ分解する
仲介業では、物件価格全額が自社の売上になるわけではありません。仲介手数料等の収入を基に、1件あたりにどれくらいの収入と支出が生まれるかを考えます。顧客から受け取れる報酬には法令上の上限等があるため、資金計画に置く単価も、適用される規定と契約条件を確認して設定します。
例えば「毎月2件成約」という目標なら、その前に何件の相談・商談が必要かを仮定します。ただし、開業直後から一般的な成約率があると考えず、自社の実績がたまったら見直します。問い合わせの数だけでなく、提案や案内へ進まない理由を記録することが、次の改善につながります。
最初の入金を計画するときは、各見込み案件について「相談時期」「契約見込み」「入金条件」「失注・延期の可能性」を並べます。売買と賃貸では案件の進み方が異なり、同じ売上目標でも現金が入る時期は変わります。
黒字の計画でも、先に現金が減ることがある
売上・費用の計上と入出金には、時期のずれがあります。借入金が入ったときは現金が増えますが、事業の売上が増えたわけではありません。逆に借入元本を返済すると現金は減りますが、その全額を損益上の費用として扱うわけではありません。
開業時には、次の2つの表を分けて持つと確認しやすくなります。
計画 | 主に見る内容 | 確認したいこと |
|---|---|---|
損益計画 | 売上、費用、利益 | 事業として採算が合うか |
資金繰り表 | 期首残高、入金、支払い、期末残高 | 支払日に必要な現金があるか |
資金繰り表では、入金日が未確定の売上を確定入金と同じ扱いにしないようにします。まず確実な支払いを置き、予定どおり入金される場合と、延期・失注した場合の残高を比較します。
開業後は月単位だけでなく、支払日の集中も見る
月末残高がプラスでも、月の途中に賃料、広告費、給与などの支払いが集中すると、資金不足になることがあります。余裕が小さい時期は週単位で確認し、口座間の移動や引落し予定も含めて整理します。
売上が伸びるほど立替や外注費が増える事業もあります。「売れたから安心」ではなく、次の支払いまで資金が足りるかを見続けましょう。税金や返済に使う予定の現金を、自由に使える利益と取り違えないことも大切です。
開業後の月次管理や改善の優先順位は、不動産会社の経営で利益を残すための考え方で詳しく解説しています。
必要な売上を考えると同時に、少人数でどの作業を担うかも整理しておきましょう。物件提案や顧客管理のサービス内容を見れば、手作業で行う部分と任せたい部分を比較できます。
開業後の集客・物件提案・追客を準備する
免許や設備が整っても、顧客との接点がなければ事業は始まりません。集客の準備は、問い合わせを増やす施策と、問い合わせ後の対応をセットで考えます。特に一人・少人数の会社では、案件が増えても対応を止めない仕組みが必要です。
最初の見込み客と紹介経路を具体化する
開業前に、誰が自社へ相談する可能性があるかを整理します。地域の事業者、過去からの適切なつながり、士業、金融機関、他の不動産会社など、連携先との役割を確認します。ただし、前職で知り得た顧客情報を無断で持ち出したり、守秘義務・競業に関する契約を無視したりすることはできません。
Webサイトや媒体掲載では、会社概要や連絡先だけでなく、得意な業務、対応地域、相談から契約までの流れを伝えます。開業したばかりで実績が少ない場合は、存在しない成果を作るのではなく、支援方針や対応内容を具体的に説明しましょう。
集客施策は、費用・実行負荷・結果が分かるまでの期間で比較します。複数の施策を同時に広げるより、問い合わせ経路を把握できる範囲から始めると、継続・縮小の判断がしやすくなります。不動産の集客方法についての記事
問い合わせ対応と、次の連絡を忘れない仕組みをつくる
顧客の希望条件だけでなく、検討時期、相談の背景、連絡しやすい方法、次に確認する事項を残します。「物件が見つかったら連絡する」だけでは長期間連絡が途切れやすいため、次回の対応を具体的に決めましょう。
営業中に電話が重なる、外出先でメールを読む、休業日に問い合わせが入るなど、対応が分散する場面も想定します。記録の場所と更新するタイミングをそろえることが、漏れの防止につながります。人数を増やした際にも、担当者しか経緯を知らない状態を避けられます。
売買仲介では、複数物件を比較しやすい提案にする
物件を1件ずつ送るだけでは、顧客がどれをどう比較したかを把握しにくくなることがあります。予算、立地、広さ、生活上の優先条件など、比較軸をそろえて提案することが重要です。
提案後は、どの条件で迷っているか、候補を外した理由は何かを確認します。送付数を増やすことだけを目標にせず、次の提案につながる情報を残しましょう。
売買仲介で、提案物件がメールやPDFに分散してしまう場合は、お客様がまとめて見比べられる場所を用意する方法があります。
賃貸仲介では、物件比較から内見希望までつなげる
賃貸の顧客対応では、希望条件を聞き直すたびに同じ候補を探したり、内見候補の確認が何往復もしたりすると、双方の負担が増えます。比較した物件、追加された条件、内見したい候補をつなげて把握できるようにします。
内見の希望を受け付けた後は、空室状況、管理会社の対応、現地の鍵などを別途確認する必要があります。オンラインで希望を受け取れることと、内見が自動で確定することを混同せず、担当者が調整する段階を決めておきましょう。
賃貸仲介を中心に始めるなら、物件提案と内見希望の受付を同じ流れで考えておくと、開業後の運用を具体化できます。
開業でつまずきやすい場面と対策
開業時の失敗を防ぐには、起きてから対処するだけでなく、早い段階で気づく指標を決めておくことが有効です。支出を増やす前に、悪化の兆候と、計画を縮小・延期する条件を決めておきましょう。
つまずきやすい場面 | 早めに気づきたい兆候 | 対応の例 |
|---|---|---|
固定費を先に増やしすぎる | 売上がなくても毎月の支払いが大きい | 事務所・設備・採用を段階化し、必要条件を満たす範囲で縮小する |
見込み案件を確実な入金として扱う | 契約延期で翌月の残高が急に不足する | 成約確度と入金日を分け、延期時の資金繰りをつくる |
集客経路が一つだけ | 紹介や媒体からの反響が止まると案件がなくなる | 費用と負荷を見ながら、別の相談経路を育てる |
顧客対応が属人的になる | 連絡漏れ、同じ質問の繰り返し、経緯不明の案件が増える | 履歴と次回行動の記録方法を統一する |
免許・契約の確認が遅れる | 事務所の契約後に要件不足が分かる | 契約前に現行手引・行政窓口で確認する |
何でも受けて業務が広がる | 不慣れな案件で確認・外注・移動が増える | 対応範囲と専門家への相談・連携基準を決める |
売上が伸びない理由を、集客と対応に分ける
問い合わせが少ない場合と、問い合わせはあるが商談に進まない場合では、見直す場所が異なります。前者なら商圏・顧客像・媒体・訴求、後者なら初回連絡、条件確認、提案内容、連絡の継続などを点検します。
売上が足りないからと広告費だけを増やすと、対応できない問い合わせも増やしてしまう可能性があります。案件が進まなかった理由を残し、どこに時間や費用を使うべきかを判断しましょう。
開業延期・規模縮小も計画の選択肢にする
専任宅建士が確保できない、必要資金が足りない、事務所が要件に合わないといった場合は、予定日を優先して無理に進めないことが必要です。延期には費用がかかる場合がありますが、条件が整わないまま契約を重ねると、さらに選択肢が狭くなります。
事前に「この日までに資金が確定しなければ事務所契約を見送る」「採用が決まらなければ業務範囲を見直す」などの判断基準を置いておくと、勢いだけで進めにくくなります。目標を下げるためではなく、続けられる形で始めるための準備です。
顧客対応の経緯が残っていれば、連絡が途切れた理由や次にすべきことを確認しやすくなります。人を増やした際の引き継ぎも見据えて、記録の仕組みを整えてみませんか。
不動産業の開業でよくある質問
開業の可否は、「資格があるか」「資金が何万円あるか」だけでは決まりません。自分が選ぶ業態と体制に当てはめて、足りない条件と相談先を確認することが大切です。
宅建士の資格がなくても開業できますか?
代表者本人が宅建士でなくても、専任宅建士の設置などの要件を満たせば、宅建業の開業を目指せます。ただし、資格を持つ人を名目だけで置くことはできません。実際の勤務体制と、重要事項説明等を担う体制を用意します。
一人で宅建業を行うなら、本人が専任宅建士となれることが必要です。資格が不要な補助業務と、免許が必要な事業を混同せず、どの仕事を誰が担うかを確認しましょう。
未経験からでも不動産業を開業できますか?
開業に必要な条件を満たすことと、実務を安定して行えることは別です。未経験であれば、物件調査、契約関係の確認、顧客説明、他社・金融機関等との調整を、誰に確認しながら進めるかが重要になります。
実務経験を積む、経験者を採用する、相談・連携できる専門家を確保するなど、知識不足を補う方法を具体化しましょう。「困ったら調べる」だけでは、契約直前の判断に対応しきれないことがあります。未経験からの不動産開業についての記事
自宅で一人で始められますか?
事務所の要件、使用する権限、専任宅建士等の人員要件を満たせるかによります。自宅だから一律に不可、あるいは一人だから免許が不要ということではありません。
外出中の問い合わせ対応や、病気・休業時の顧客連絡も考えておきます。事務所が小さくても、顧客情報や契約関係の書類を安全に扱える環境は必要です。候補物件の判断は、事務所準備に関する記事も参考に、申請先へ確認してください。
一人で始める場合も、顧客とのやり取りが増えるほど、記憶だけで管理するのは難しくなります。FaciloのCRMは1名から利用できるため、少人数での運用も相談できます。
自己資金が少なくても開業できますか?
融資等で不足分を調達できる可能性はありますが、借りられることを前提に契約を進めないようにします。免許・事務所・保証に必要なお金に加え、開業後の支出と生活費を確保できるかを確認します。
支出の時期や規模を見直しても必要資金が不足するなら、資金を蓄える期間を置くことも選択肢です。補助金は支払い後に受け取るものが多く、手元資金の代わりになるとは限りません。
開業までどのくらいの期間を見ておけばよいですか?
事務所・人員・資金がどこまで決まっているか、申請先の審査、保証の手続きによって変わります。免許の審査期間だけで開業日を決めず、書類の補正、工事、採用、設備・通信の準備も含めて逆算します。
開業準備はどこに相談すればよいですか?
相談内容を整理してから窓口を選ぶと、次に必要な資料が分かりやすくなります。
相談したいこと | 主な相談先 | 用意するとよい資料 |
|---|---|---|
免許・事務所・専任宅建士 | 免許行政庁の担当窓口、申請支援を扱う専門家 | 業態、人員、事務所の図面・契約案 |
保証協会の加入・費用 | 所在地の保証協会等 | 開業予定、事務所数、事業主体 |
創業計画・融資 | 日本政策金融公庫、金融機関、商工会議所等 | 事業計画、自己資金、見積もり、資金繰り表 |
税務・会計・法人化 | 税務署、税理士等 | 事業形態、売上・支出の見込み、雇用予定 |
契約・労務・紛争予防 | 弁護士、社会保険労務士等、相談内容に対応する専門家 | 契約案、業務内容、具体的な懸念点 |
開業の条件と、営業を続ける仕組みを一緒に整えよう
不動産業の開業は、業態を決め、免許・人員・事務所・保証の要件を満たすことが出発点です。そのうえで、初期支出・運転資金・生活費を分け、最初の入金が遅れても対応できる計画を用意します。
開業の準備ができたかどうかは、申請が終わったかだけでなく、問い合わせから契約・入金までの仕事を実際に回せるかで確認しましょう。集客経路、物件提案、追客、履歴の管理まで、少人数でも続けられる形に整えることが大切です。
開業後の顧客対応を、最初から続けやすい形に
開業直後は、営業と会社運営を同時に担う場面が増えます。提案物件や顧客とのやり取りが分散する前に、日々の営業を支える仕組みを検討しておきませんか。
Faciloでは、業務に合わせて次のようなサービスを確認できます。
- 売買仲介:提案物件をお客様のマイページにまとめる
- 賃貸仲介:物件比較と内見予約リクエストをつなげる
- 顧客管理:顧客情報と対応履歴を社内で把握する
まずはサービス内容を知りたい方は資料を、導入費用を具体化したい方は見積もりをご利用ください。
→ 開業後の顧客対応を整えるため、Faciloの資料を請求する
執筆:Facilo編集部/制度・製品情報の確認日:2026年10月14日
Faciloの導入で
仲介ビジネスを
次のステージに
進めてみませんか?
平日 9:00~18:00


